今天市场缩量了,而且缩得很厉害,成交额仅1.76万亿,比昨天缩量3700亿,大多数资金节前休息躺平了。
现在双节效应,市场交投清淡,也可以理解。
从技术上看,沪指日K收出一根低开低走的缩量阴线,收盘3936点仍站在5日线上方。
从盘面上看,近期AI制药持续有所表现。
对于AI制药需要辨别,哪些方向纯粹题材跟风,哪些是确确实实有望迎来订单落地。
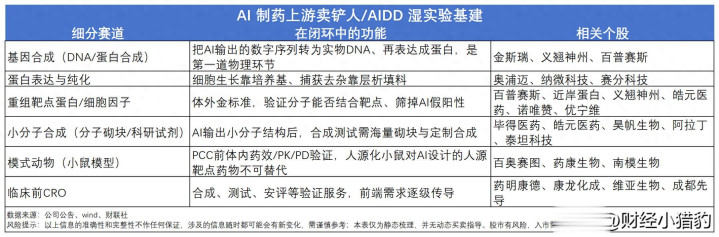
整个产业链里,目前已经拿到真订单的,是上游科研工具和耗材这一块。
原因很简单:AI现在只能算出虚拟的候选分子,每一组预测都必须靠线下湿实验验证,再把真实数据回传给模型迭代优化。
这种研发模式直接催生了刚性采购需求——基因合成、蛋白表达、各类科研试剂耗材,是绕不开的实物消耗。
据产业链调研,传统制药里药企一年采购一两次试剂,单次几十个。
从产业链调研数据来看,AI研发模式下,每月至少采购一次,单次直接上千个,采购频次和单次量都有十倍以上的提升。
而且不管药企手上的AI药物管线最后成还是败,做实验就要消耗试剂耗材,这是刚需,不需要绑定某一款新药能不能成功。
上游:业绩与订单,双催化
上游赛道里,重组靶点蛋白是这一轮直接、订单兑现充分的环节。
从市场预测数据来看,当前全球存量市场大概30亿美元,AI正在给这个成熟市场注入新增长引擎。
据市场预测到2030年,AI带来的增量约10亿美元,对应抗体发现扩容25%,蛋白表达提升45%。
重组靶点蛋白是体外验证的金标准。
AI批量生成的候选分子假阳性很多,需要靠重组靶点蛋白测试分子和靶点能不能结合,筛掉大量无效分子,合格的才送去小鼠实验。
这一步要面对AI产出的全部候选分子,消耗量跟着AI产出同步放大。
中游:相对较慢?
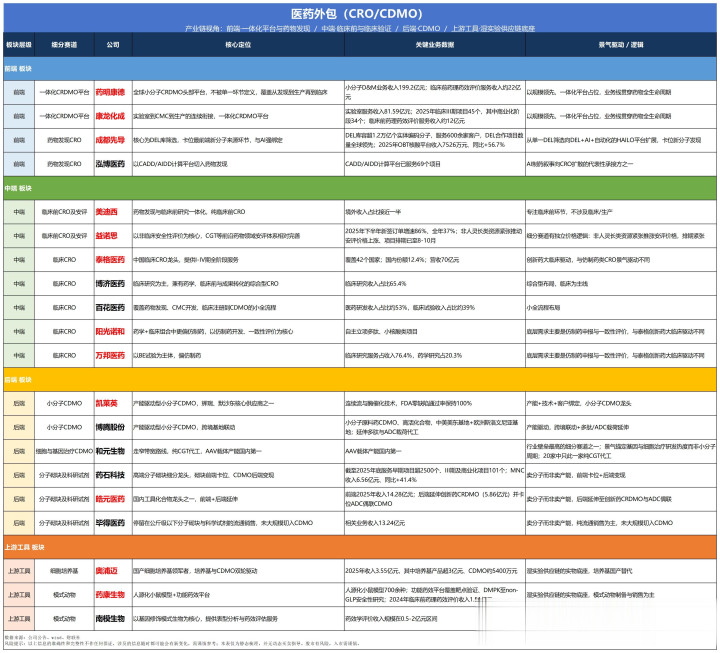
从产业链发展的角度来看,中游CXO的节奏会慢一点,内部分化也比较明显。
药物发现CRO、临床前验证这些环节,受益时间和上游耗材高度重叠,只要能覆盖基因合成到蛋白纯化全流程的一体化服务商,或属于率先受益的一类。
但药效毒理、临床CRO还有CDMO这些板块,受益节奏预计会滞后4到8个月。
不过CXO的三季报业绩确定性和未来一两年的订单兑现确定性相对较高。
CXO同样是确定性很强的卖铲生意,不管客户的AI制药项目结局如何,都是按提供的服务收费,基本不用承担项目失败的风险。
稳的另一面就是弹性有限,传统头部CXO赚的是行业整体贝塔,业绩走势平稳,很难看到爆发式增长。
上游赢在速度和弹性,中游赢在确定性。
上游原生绑定AI业务的服务商,弹性可能更高。
而传统CXO的业绩复苏和红利传导,普遍要比上游滞后4到8个月。
写在最后
整体看下来,AI制药不是所有环节都能吃到红利。
上游工具耗材、重组蛋白,靠着刚需、订单落地快、弹性高,本轮行情中关注度较高的方向。
中游CXO胜在稳定,确定性强,但增速平缓。
特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。
如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~
旺源配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯